보험증권을 살펴보면 자주 등장하는 용어가 있습니다.
보험계약자, 피보험자, 보험수익자입니다.
평소에는 크게 신경 쓰지 않을 수 있지만 보험계약을 제대로 이해하려면 반드시 구분해 둘 필요가 있는 용어들인데요.
특히 가족의 보험료를 대신 내거나 부모가 자녀의 보험에 가입한 경우에는 세 사람이 서로 다를 수도 있습니다.
어렵게 생각할 필요는 없습니다.
누가 계약했고, 누구를 보장하며, 누가 보험금을 받는지만 구분하면 됩니다.
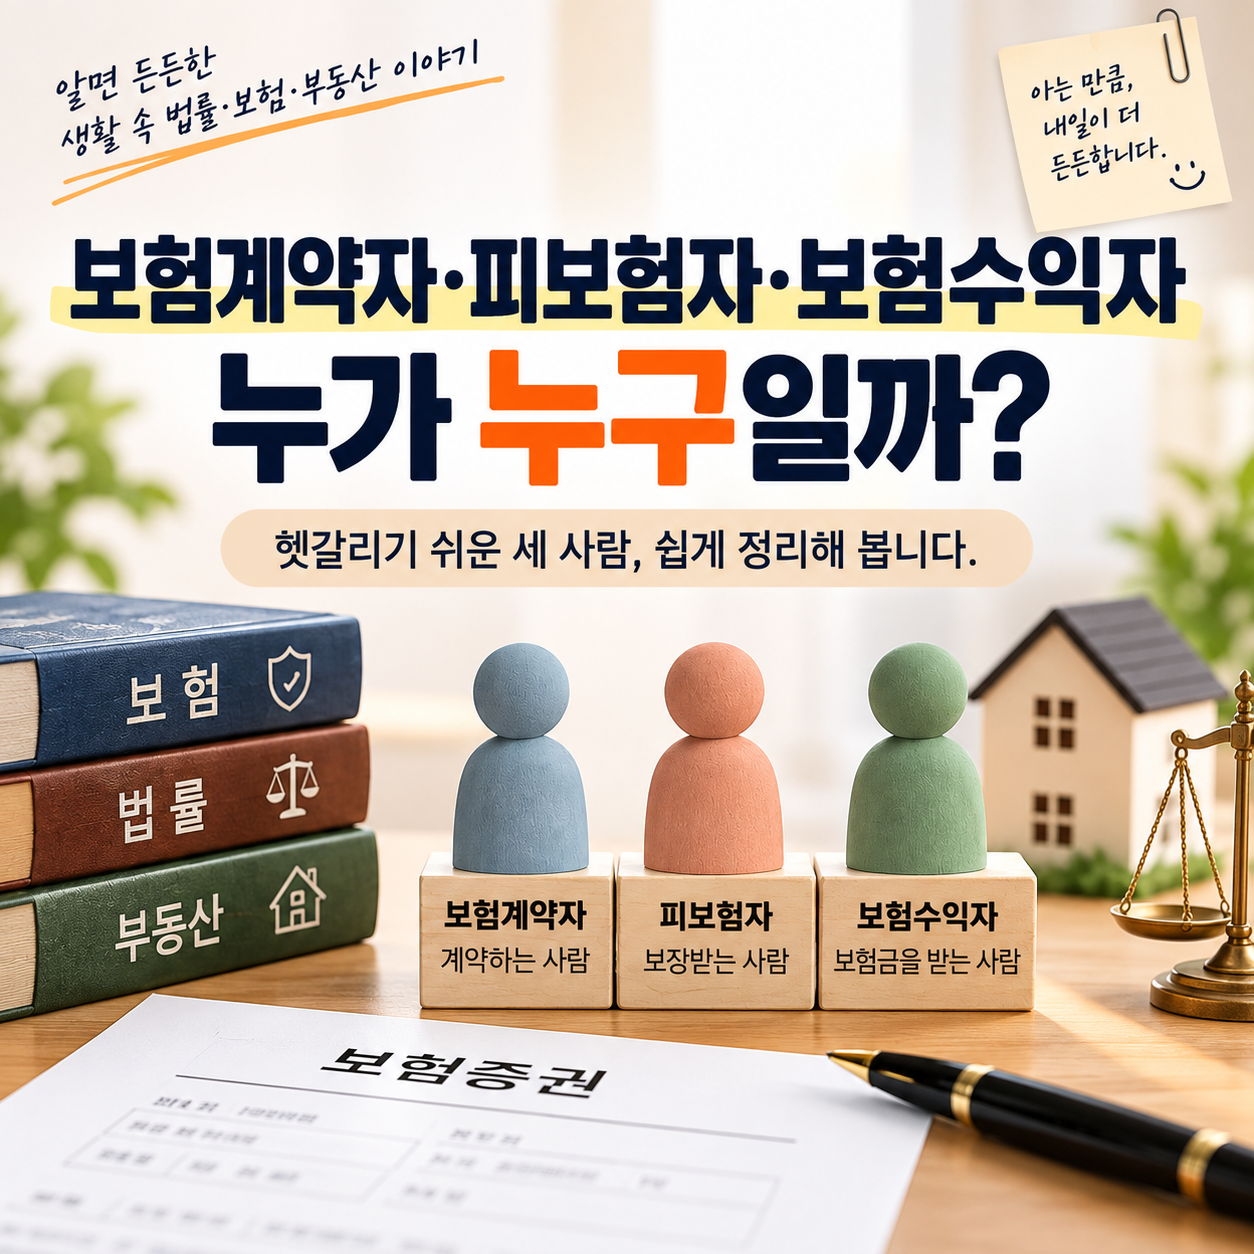
보험계약자는 계약을 체결하는 사람
보험계약자는 보험회사와 보험계약을 체결하는 당사자입니다.
일반적으로 보험에 가입하고 보험료를 납입하면서 계약을 관리하는 사람이라고 생각하면 이해하기 쉽습니다.
예를 들어 아버지가 자녀를 위해 보험에 가입하고 보험료를 납입하고 있다면 아버지가 보험계약자가 될 수 있습니다.
보험계약자는 보험료만 내는 사람이 아니라 계약의 변경이나 해지 등 보험계약과 관련된 여러 권리와 의무를 갖습니다.
피보험자는 보험의 대상이 되는 사람
피보험자는 보험에서 보장하는 위험의 대상이 되는 사람입니다.
앞의 사례에서 아버지가 보험료를 내지만 실제 질병이나 상해에 대한 보장을 받는 대상이 자녀라면 어떻게 될까요?
이 경우에는 아버지가 보험계약자이고 자녀가 피보험자가 될 수 있습니다.
따라서 보험을 확인할 때는 누가 보험료를 내고 있는지만 볼 것이 아니라 누구에게 질병이나 사고가 발생했을 때 보장되는 보험인지도 함께 확인해야 합니다.
보험수익자는 보험금을 받는 사람
보험수익자는 보험사고가 발생했을 때 보험금을 지급받도록 지정된 사람입니다.
사망보험금을 생각하면 비교적 쉽게 이해할 수 있습니다.
남편을 피보험자로 하는 생명보험에서 사망보험금 수익자를 배우자로 지정했다면 약정된 사망보험사고가 발생했을 때 보험금을 지급받는 사람은 배우자가 됩니다.
즉 보험료를 납입하는 사람과 보험의 대상이 되는 사람, 보험금을 받는 사람이 반드시 같아야 하는 것은 아닙니다.
세 사람을 이렇게 구분하면 쉽습니다
보험증권을 볼 때 다음 세 가지 질문을 해보면 됩니다.
- 누가 보험계약을 체결하고 관리하는가? → 보험계약자
- 누구의 질병이나 사고 등을 보장하는가? → 피보험자
- 보험사고가 발생하면 누가 보험금을 받는가? → 보험수익자
보험료를 내가 냈다고 해서 보험금도 반드시 내가 받는 것은 아닙니다.
특히 가족보험처럼 계약관계가 여러 사람에게 걸쳐 있다면 보험증권에서 보험계약자·피보험자·보험수익자가 각각 누구로 되어 있는지 한번 확인해 보는 것이 좋습니다.
다만 보험 종류와 계약관계에 따라 피보험자의 동의가 필요하거나 보험수익자의 지정·변경 등에 별도의 요건이 적용될 수 있습니다.
실제 계약관계를 변경할 때는 해당 보험의 약관과 보험회사의 절차를 확인해야 합니다.