보험에 가입하다 보면 보험설계사들이 과거 병력이나 병원 진료 이력을 묻는 경험들 해보셨을 겁니다.
감기 때문에 병원에 갔던 기록부터 건강검진에서 이상 소견을 받은 경우, 몇 년 전에 받은 수술까지 어디까지 이야기해야 하는지 애매할 때가 있습니다.
보험에서는 이를 ‘계약 전 알릴의무’라고 하는데요.
가입할 때는 대수롭지 않게 생각했던 부분이 나중에 보험금을 청구하면서 문제가 되기도 하기 때문에 기본적인 내용은 알아둘 필요가 있습니다.
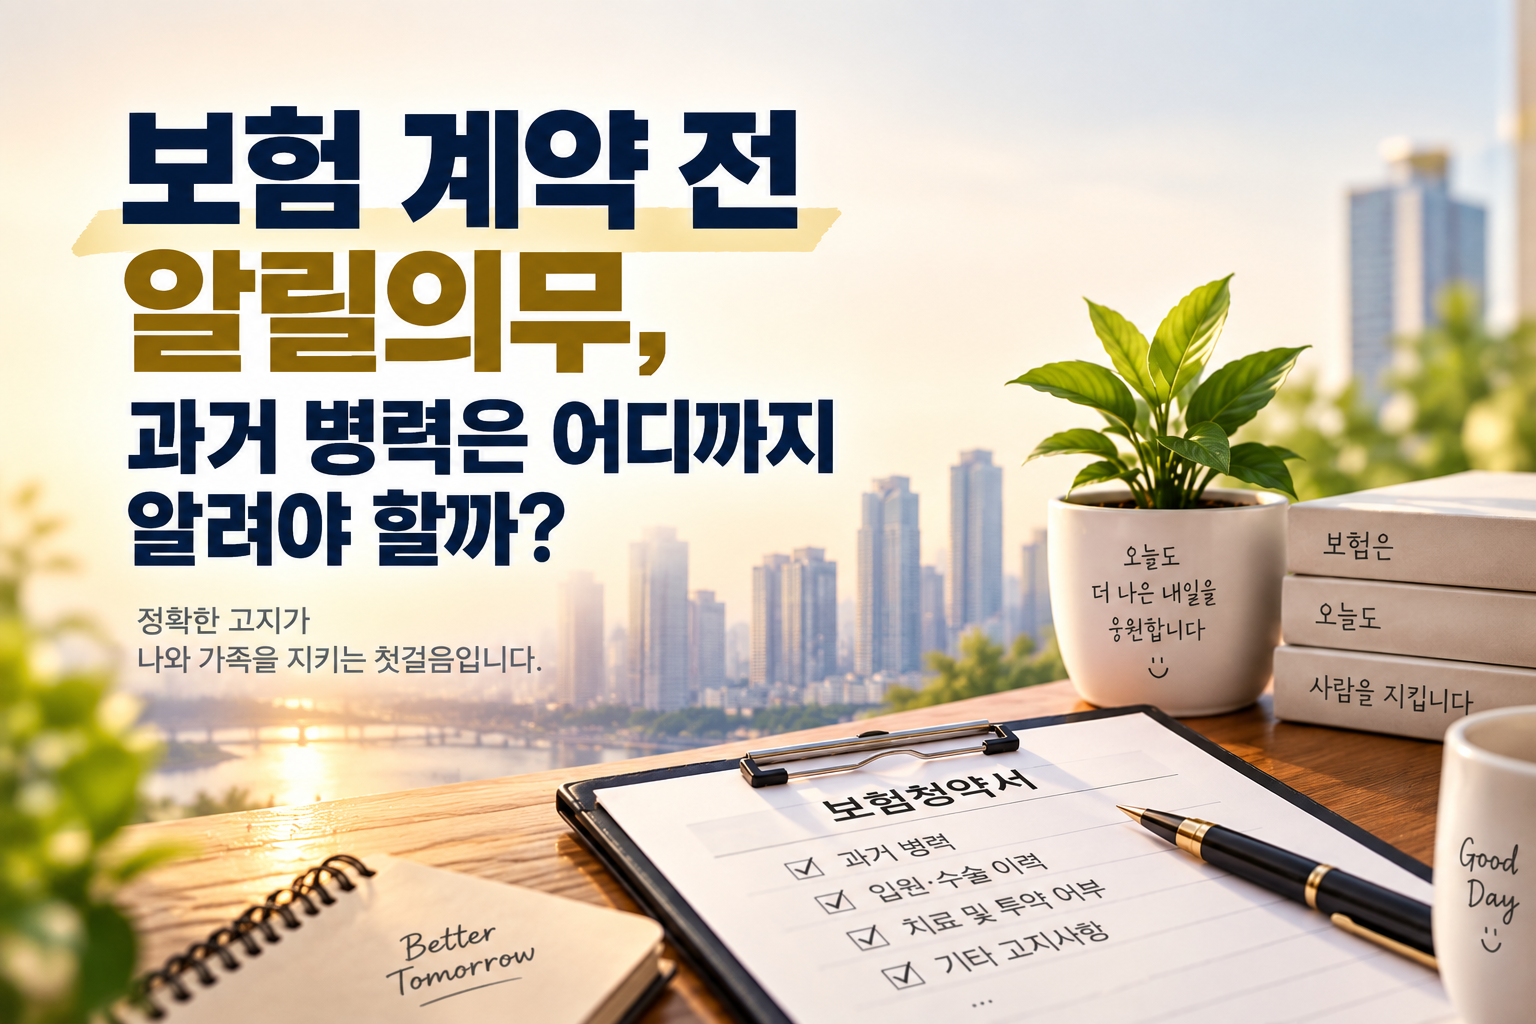
보험회사는 왜 과거 병력을 확인할까?
보험회사는 가입자의 건강상태와 과거 병력 등을 바탕으로 보험계약을 인수할지, 어떤 조건으로 인수할지를 판단합니다.
그래서 보험 가입 과정에서 일정 기간 내 진단이나 치료, 입원·수술, 투약 등의 사실을 질문합니다.
계약자와 피보험자는 이러한 질문에 해당하는 중요한 사항을 사실대로 알려야 합니다.
고의 또는 중대한 과실로 중요한 사항을 알리지 않거나 사실과 다르게 알린 경우에는 일정한 요건에 따라 보험계약이 해지되는 등의 문제가 발생할 수 있습니다.
병원에 갔던 기록을 모두 알려야 할까?
그렇다고 지금까지 병원을 방문했던 모든 기록을 보험회사에 알려야 한다는 의미는 아닙니다.
중요한 것은 청약서에 있는 ‘계약 전 알릴의무 사항’을 정확하게 확인하는 것입니다.
청약서에서는 일정 기간 내 질병 진단이나 치료, 입원, 수술, 투약 여부 등을 구체적으로 질문합니다.
따라서 “이 정도 치료는 별것 아니겠지”라고 스스로 판단하기보다는 질문에서 정한 기간과 내용에 해당하는지를 확인해야 합니다.
건강검진에서 받은 이상 소견 역시 질문 내용에 따라 알릴 대상이 될 수 있습니다.
오래된 병력이라면 괜찮을까?
오래전에 병원에 갔다는 이유만으로 모든 병력이 현재의 알릴의무 대상이 되는 것도 아닙니다.
결국 기준은 보험회사가 청약서에서 무엇을 질문했는가입니다.
질문에서 정한 기간과 내용에 해당한다면 사실대로 답하고, 해당하지 않는다면 모든 과거 병력을 일일이 나열할 필요는 없습니다.
보험 가입 시에는 병력이 있었는지 자체보다 청약서의 질문에 해당하는 병력이 있는지를 확인하는 것이 중요합니다.
보험설계사에게 이야기하면 고지한 것일까?
보험 가입 과정에서 특히 주의해야 할 부분입니다.
과거 치료 사실을 보험설계사에게 이야기했기 때문에 보험회사에도 제대로 전달됐을 것이라고 생각하는 경우가 있습니다.
하지만 보험설계사에게 구두로 병력을 이야기한 것만으로 계약 전 알릴의무를 제대로 이행했다고 인정되지 않을 수 있습니다.
따라서 질문사항에 해당하는 병력이나 치료 사실이 있다면 보험설계사에게 말하는 것으로 끝내지 말고 실제 청약서에 정확하게 반영됐는지를 직접 확인하는 것이 좋습니다.
전자청약 과정에서도 질문을 제대로 읽지 않고 빠르게 체크하거나 서명하는 것은 피해야 합니다.
알릴의무를 위반하면 보험금을 못 받을까?
병력을 하나 빠뜨렸다는 이유만으로 무조건 보험계약이 해지되거나 모든 보험금을 받을 수 없다고 단정할 수도 없습니다.
알리지 않은 내용이 보험계약에서 중요한 사항인지, 고의나 중대한 과실이 있었는지 등을 구체적으로 살펴봐야 합니다.
보험사고가 발생한 경우에는 알리지 않은 사실과 보험사고 사이의 관계 역시 보험금 지급 여부를 판단하는 문제가 될 수 있습니다.
결국 가장 좋은 방법은 보험 가입 단계에서부터 분쟁의 가능성을 줄이는 것입니다.
청약서의 질문을 직접 확인하고 해당되는 내용에는 정확하게 답하는 것.
보험 계약 전 알릴의무의 가장 기본적인 원칙입니다.